
Aktualitások
Lakást a gyereknek? Van jobb ötletem
Miközben a barátaim és közeli ismerőseim többsége a széles körben alkalmazott „pesti lakást a gyereknek” receptet követi, azon elmélkedtem, hogyan támogathatnám leginkább az egyelőre csak tervezett gyerekem pénzügyi boldogulását. Az élethelyzetem sok szempontból egyedi, ezzel együtt a megosztott logika talán többeket elgondolkodtat.
SZERZŐ:

osztalekportfolio.com
A kiinduló helyzet
33 évesen vonultam vissza először, tévesen. Akkor még szűken, alacsonyabb életszínvonalat feltételezve jött ki a „nyugdíjmatek”, az azóta eltelt 11 év során viszont legalább négyszerezett az amerikai részvénypiac.
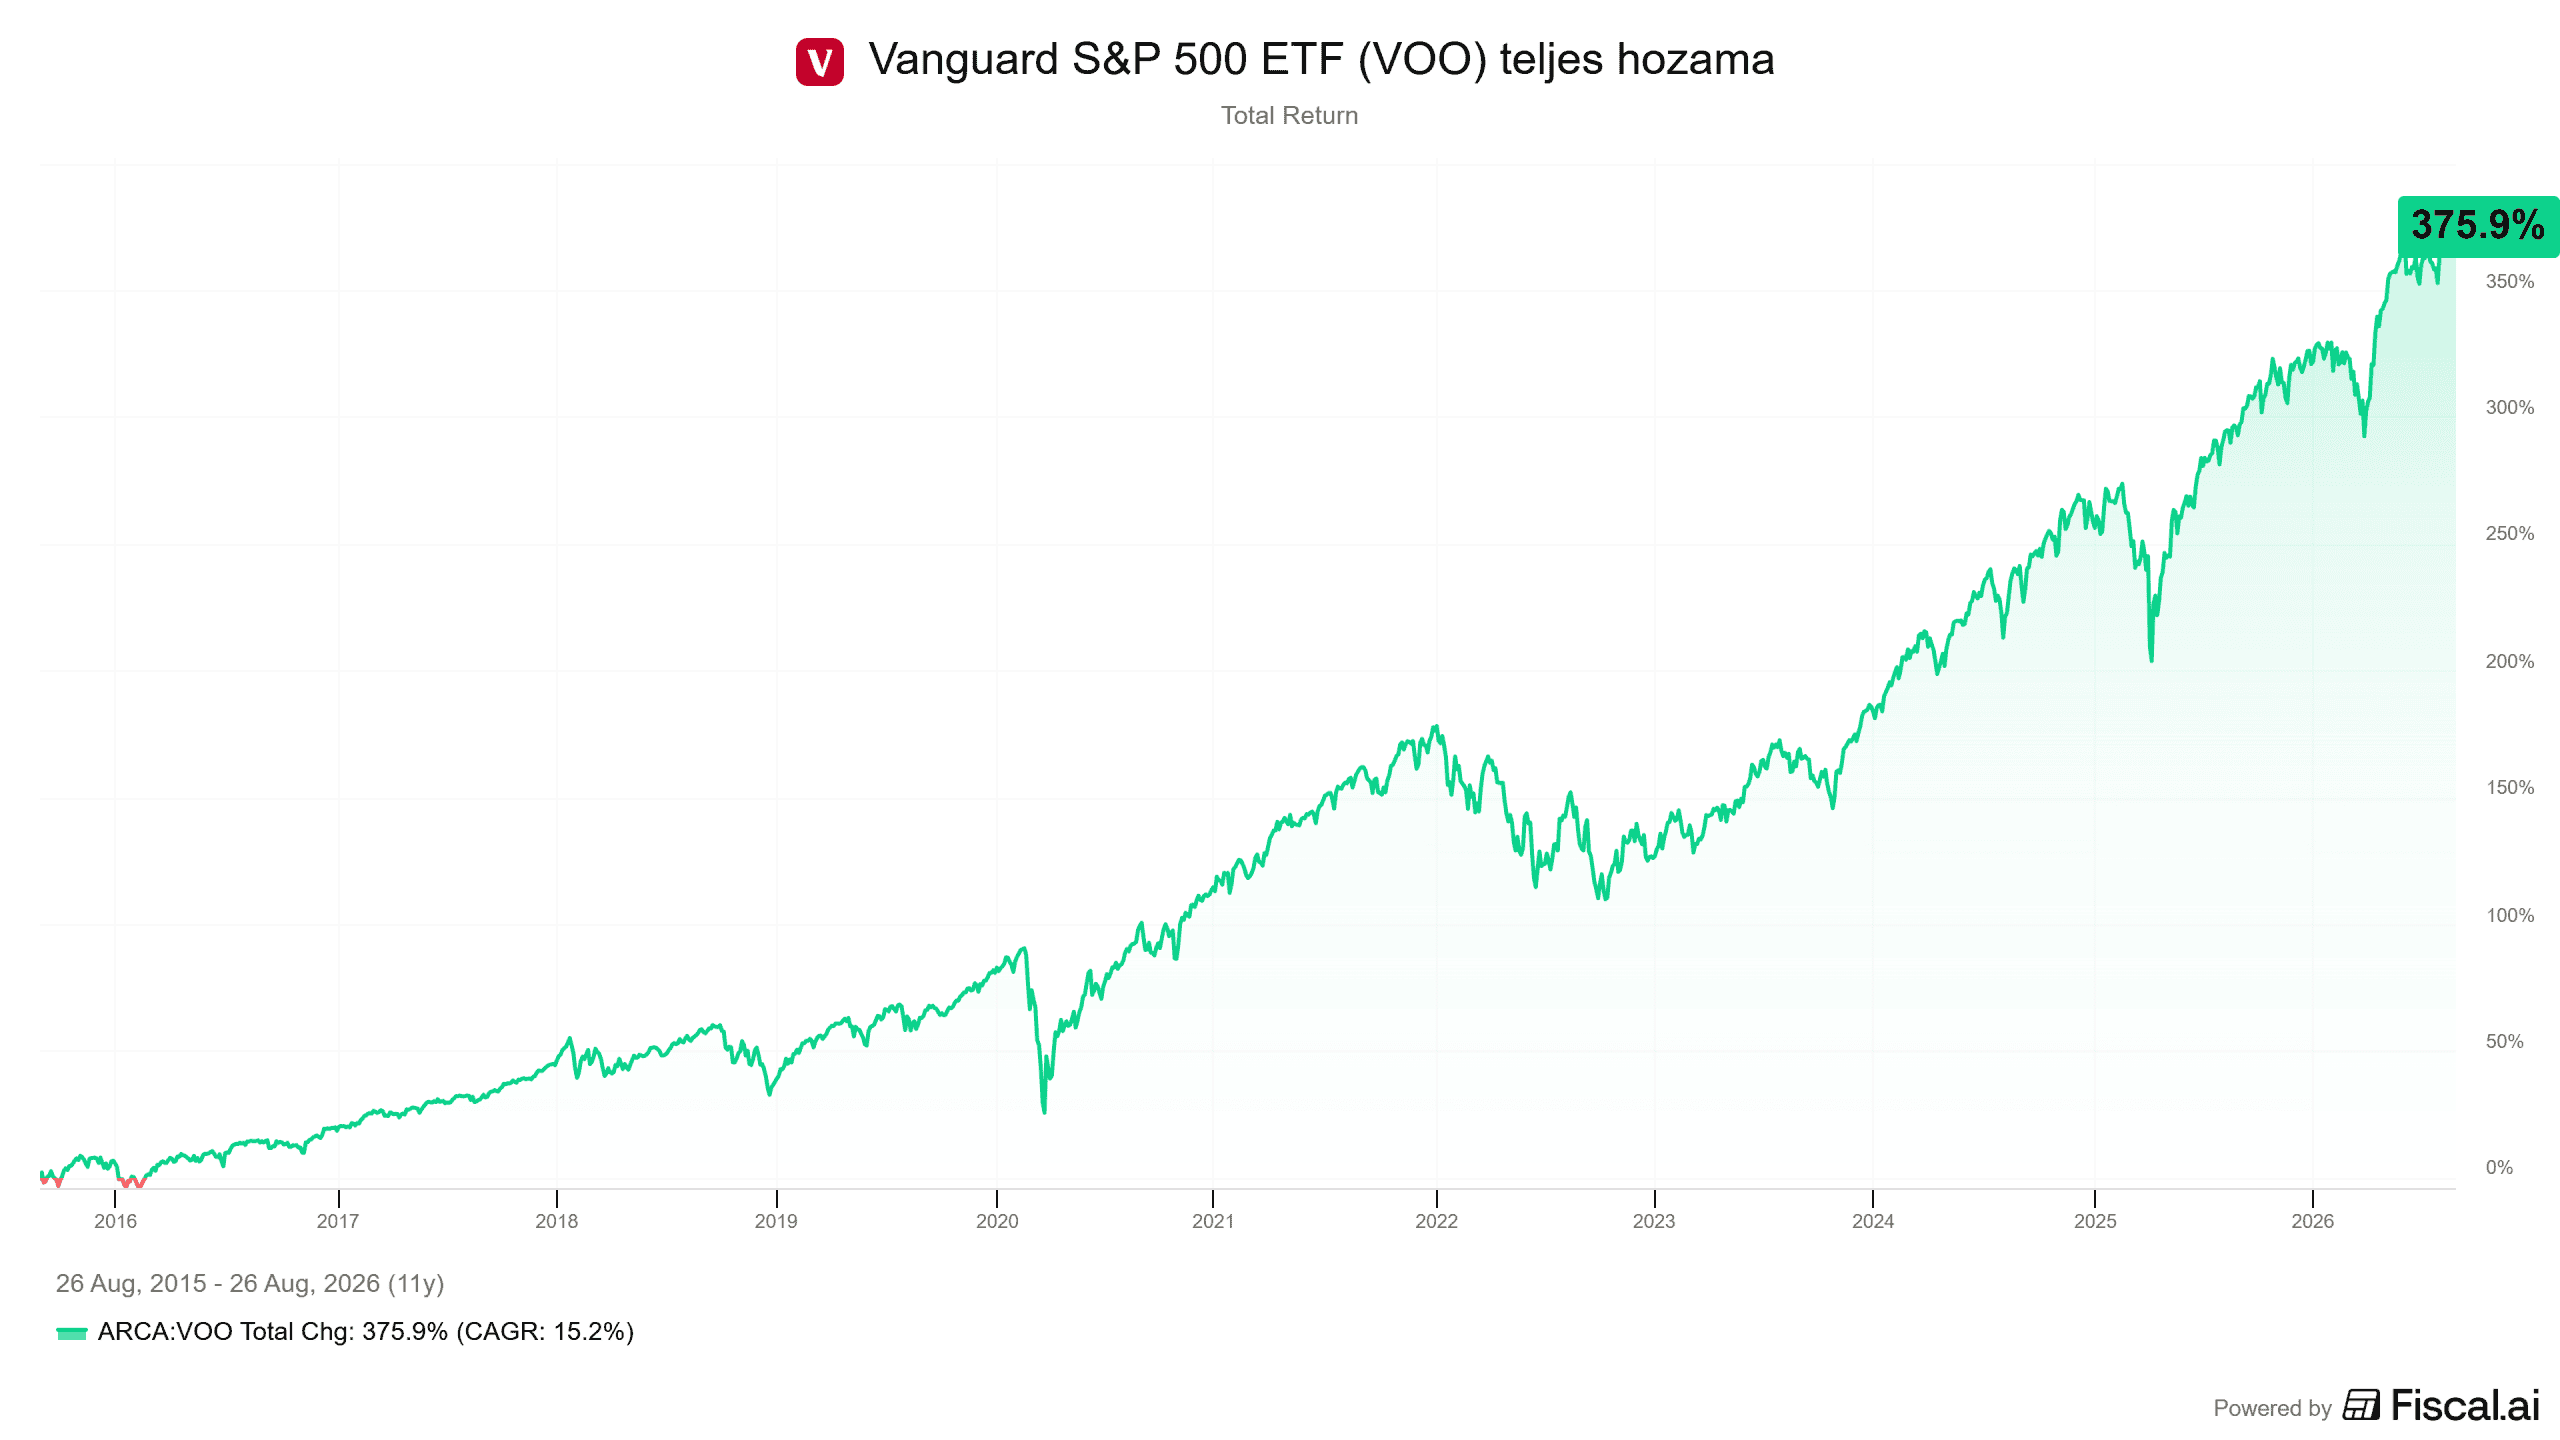
Hála ennek a teljesítménynek, és annak, hogy szinte a teljes vagyonom amerikai részvényekben volt, mára sokkal erősebb lábakon áll a pénzügyi modellem. Emellett az elhibázott korai nyugdíj döntést hamar átgondoltam, így a vállalkozásaim által aktív jövedelmem is van.
44 évesen ebből az alaphelyzetből tettem fel magamnak a kérdést: mi a legjobb, amit tehetek a születendő gyerekem pénzügyi életének megalapozásáért?
A születésétől, azonnal!
Nem tetszik az az elterjedt elgondolás, hogy „majd segítünk a gyereknek, amikor eljön az ideje”. Egyelőre hagyjuk azt, hogy a többség mindenáron lakást akar venni a nagykorúvá váló gyerekének. Önmagában már azzal se tudnék nyugodtan aludni, hogy „majd” csinálunk valamit.
Talán Bill Perkins könyve ültette el a fejemben a gondolatot, hogy a gyerek születésének pillanatától teljesen elkülönítve szeretném kezelni a neki szánt pénzt, az ő vagyonrészét.
Tetszik ebben a megoldásban, hogy nem „elméleti, majd lesz valami, valamikor” jellegű, hanem tényleges és azonnali.
Bármi történhet évtizedek alatt velem és a vagyonommal. Most van lehetőségem adni, akkor miért ne tegyem meg azonnal?!
A matek előny nyilvánvaló: nem kevés ideig dolgozhat így a kamatos kamat ereje a gyereket gazdagítva. Emellett számomra legalább ennyire fontos a tisztánlátás, amit ez a verzió biztosít.
Amit nem „választok le”, az a vagyonrész az enyém, azt bűntudat nélkül költhetem, kezelhetem, a saját káromra hibázhatok vele, egy pillanatig se kockáztatva a gyerekem jövőjét.
Őszintén sokkal könnyebben jött nekem a képletnek az a része, hogy mi legyen az elkülönített résszel, mibe fektessem a gyerek pénzét, mint annak a megválaszolása, hogy mennyi is legyen az összegszerűen.
Mennyi az annyi?
Több szempont alakítja ezt a döntésemet. Egyrészt önző vagyok, és én is szeretnék jól élni, így nem fogok a vagyonom javáról „lemondani” a gyerek javára. Másrészt szeretném megtalálni azt az egyensúlyt, hogy hatást gyakorlok az életére, segítek neki, ezzel együtt nem oldom meg minden gondját és nem ölöm ki belőle az ambíciót, tettvágyat. (Sok elismert befektető beszélt erről a dilemmáról, gyakorló szülőkkel egyeztetve ugyanakkor azt látom, hogy könnyebb ebben a kérdésben hangzatos okosságokat puffogtatni, mint eltalálni a kényes egyensúlyt.)
Egyetlen pillanatig se jutott eszembe forintban számolni. A saját vagyonépítésemnél se tettem, a (remélhetőleg egyszer majd) születendő gyerekem nagykorúsága idején pedig talán nem is létezik már a mai magyar fizetőeszköz.
A forintot nem tartom hosszú távú befektetésre alkalmas pénznemnek, amiről az Intelligens Befektetők Klubja platformján többször is részletes indokolással beszéltem.
Amerikai dollárban gondolkodva, az első eszembe jutó kerek szám a 100.000$ volt, amiről pár pillanat alatt beláttam, hogy ma már sajnos nem túl sokra elég. (A jelenlegi árfolyam szerint 30 millió forint körüli összegnek felel meg.) Ennél mindenképp többet szeretnék elkülöníteni.
A következő lépcső a 250.000$ volt a fejemben, ami 80 millió forint alatti summa. Ez már egy budapesti induló lakásra elég lenne jelenleg, miközben a „luxuslakás-pénztől” igencsak messze van. Nagyságrendileg megfelelő lehet a gondolatkísérlet folytatásához, hiszen egyszerre jelentene komoly anyagi segítséget, miközben a gyerek életét teljesen azért nem oldaná meg. A példa kedvéért ezzel számolok tovább.
Mi legyen a gyerek pénzével?
Semmiképp nem állok be a „vegyünk egy pesti lakást” hiedelmet vallók sorába. Szívesen belövöm a reális induló összeget nagyságrendileg egy induló lakás árához, de egész biztosan nem süllyesztem ingatlanba a pénzt!
Rengeteg okot tudnék felsorolni. A gyerek születésekor megvett lakás amortizálódik, „elhasználódik” addig, mire indokolt lenne átadnom neki. Mi van, ha nem is akar majd Budapesten vagy éppen Magyarországon élni?
Mondhatod, hogy az ingatlan addig is, és mindezek ellenére is termeli a pénzt bérleti díjak formájában, miközben az ára is megy fel. Fogadni merek veled, hogy nem lesz jobb hozama a budapesti ingatlannak annál, amit a születendő gyerekem pénzével csinálni tervezek: egy, a globális részvénypiacot lekövető passzív ETF-be teszem.
Miért nem várok ennél jobb teljesítményt az ingatlantól? Ebben a videóban elmagyarázom.
Meg vagyok győződve róla, hogy összegszerűen is jobban jár a gyerekem, emellett az opcionalitása, a rugalmassága is sokkal nagyobb lesz a megfelelő életkorban.
A befektetésnek mindenképp Tartós Befektetési Számlára (TBSZ) kell kerülnie, hogy az adómentesség előnyeit kihasználjuk. A számla nem lehet a kiskorú nevén, aminek pozitívuma, hogy a kontroll a szülőknél marad, amíg (akár részletekben) át nem engedik azt.
Mivel szó szerint a nulladik pillanattól, azaz a gyerek születésétől dolgozik a pénz, nem látom értelmét a részvény eszközosztályon kívül mást „belekeverni” a portfólióba.
Legalább 18 évnyi kifutása van ennek a befektetésnek (inkább több), és a „címzett” véletlenül se fogja nézegetni és túlizgulni a részvénypiaci hullámzást, így stresszmentesen arathatja le az ezért járó hozamprémiumot. Óriási előnyök ezek!
Egy passzív Vanguard ETF-nél (pl. VWRA) nem gondolkodnék tovább, mivel így a részvénykiválasztás kockázatát is kiveszem a rendszerből.
Miközben a saját számlámon szívesen fektetek egyedi részvényekbe, a gyerekem életét nem szeretném erre feltenni, illetve nem akarom, hogy ilyen szempontból nyomasszon a döntéseim terhe.
Mi lesz belőle?
A konzervatív hozzáállás jegyében megmaradok annál a mateknál, hogy „csak” 18-20 évig dolgozhat a pénz, miközben nem hiszem, hogy már akkor, egyösszegben át kellene adni.
Mindenképp reálhozamokat, tehát az infláció hatását kiszűrő hozam számokat érdemes alapul venni. A túlzottan visszafogott, 3%-os reálhozam feltételezés mellett 400-450 ezer dollárnyi vagyona lenne a gyereknek mai értéken mérve (!) 18-20 éves korára. Egy reálisabb, 5%-os évesített hozammal kalkulálva 600-650 ezer dollár körüli értékek jönnek ki.
A 400 és 600 ezer dollár közti becsült sáv semmiképp nem a valóságtól elrugaszkodott, sőt inkább konzervatív irányba torzít, pont ahogy szeretem. Fontos, hogy mai értéken mérve adottak ezek a számok, tehát az infláció felett fog várhatóan akár többszöröződni a gyerek vagyona. (Ez a részvénypiac vagyonsokszorozó ereje, amivel sajnos a magyarok többsége nem él.)
Mindenki élethelyzete és lehetőségei mások, éppen azért hoztuk létre ezt az IBK-s kalkulátort, hogy beüthesd a saját számaidat és hozamfeltételezéseidet.
Mire lesz elég? Itt jön a lényeg!
Számomra ez a rész adja ennek a megoldásnak az igazi erejét: a rugalmasságot, opcionalitást.
A leendő gyerekem 20 éves kora környékén egy igencsak sokszínű és vonzó lehetőséghalmazból válogathatna:
- Vehet akár egy „nem éppen induló” színvonalú ingatlant, ha erre szeretné fordítani a teljes összeget.
- Dönthet úgy, hogy megmarad a kisebb, induló lakásnál, a vagyona fennmaradó részét pedig hagyja dolgozni akár nyugdíjas koráig. Ezzel gyakorlatilag meg tudja valósítani a Coast FIRE elképzelést, miszerint a félretett pénzének elég hosszú kifutást adva, akár már nem is kell plusz összegeket megtakarítania élete során, és így is kijön majd a „nyugdíjmatekja”. Dolgozhat tehát bármit, amit szeret, csak a megélhetését kell fedeznie, nincs pluszban előtakarékossági kényszere. Nem tudom, ennél a fokú szabadságnál adhat-e többet egy szülő… (de még bőven ráérek gondolkodni rajta).
- Szélsőséges esetben elköltheti az összeg egy részét vagy egészét világszínvonalú oktatásra, amivel a keresőképességét tuningolja a maximumra, és így más úton „ér célba”.
A végtelenségig lehetne árnyalni a lehetőségeket és verziókat. A lényeg, hogy nagy valószínűséggel nagyobb vagyona lesz, mint a standard „pesti lakás” forgatókönyvben, és még a felhasználás szempontjából is sokkal szélesebb lehetőségtér áll majd rendelkezésére.
A neheze…
Természetesen nem tervezem „magára hagyni” a gyerekemet, nem kell mindent egyedül kitalálnia és megoldania. Igyekszem átadni a megfelelő ismereteket, aminek egyébként jó platformja lehet a születésekor elindított számla „viselkedése”, hullámzása és ezzel együtt látványos gyarapodása.
Mindemellett az IBK-n elérhető workshop anyagban külön is beszélek róla, milyen gondolkodásmódot szeretnék továbbadni. A gyereknevelésnek a pénzügyi területe (is) erősen a „kísérletezve haladós” kategóriába esik, ahogy gyakorló szülőktől hallom. Jó, ha van egy tervem, aztán majd a gyerek átíratja velem, minden héten…
A pénz átadását mindenképp szakaszosan képzelem el, és véletlenül se 18 éves korában „íratnám a nevére” az egészet. Amikor elég érett, és lehet vele beszélni róla, el fogja/fogjuk tudni dönteni a legjobb felhasználását. Szerencsére ezt a részt még bőven ráérek kitalálni.
Technikai szempontból fontos, hogy az egyenesági ajándékozás illetékmentes, és bejelentési kötelezettség sincs, így az írás pillanatában minden gond nélkül megkaphatná a gyerekem a neki szánt vagyonrészt. Más kérdés, hogy mire lesz is olyan korú, még bőven változhat ez a szabályozás (is).
Felmerült bennem, hogy akár meg is halhatok a gyerek nagykorúsága és a vagyonrészének átadása előtt, így a hagyatékkal kapcsolatos kérdéseket is indokolt lenne kitalálnom és rendeznem.
Amit leírtam, mindössze egy gondolatkísérlet volt. A gyerek még „úton sincs”. A konkrét induló összegen agyalok, a 100% passzív részvényindex megoldás ugyanakkor egyértelműen tetszik, ahogy a születéskor történő vagyonelkülönítés is. Természetesen nem muszáj így csinálni, ha gondolatébresztőnek jó volt, már megérte megosztanom.
Szeretnék rendszeresen értesülni a friss tartalmakról